

Svátek má:
Olívie|Oliver


Byznys
Velikost textu:


Inflace se vrací do eurozóny. Energie znovu tlačí na ECB
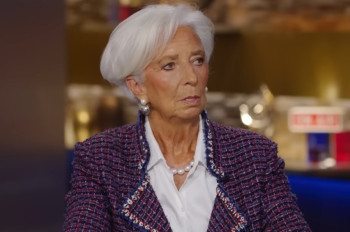
Zářijová data z velkých ekonomik eurozóny ukazují nový růst inflace. Energie zdražují a ECB čelí dilematu mezi cenami, sazbami a růstem.
Christine Lagardeová, šéfka ECB
2.říjen 2026 - 04:59
Evropa se opět dostává pod inflační tlak. Zářijová předběžná data z největších ekonomik eurozóny ukazují výrazné zrychlení růstu cen, jehož hlavním motorem jsou drahé energie. Za celou eurozónu zatím zářijový údaj zveřejněn nebyl, ekonomové oslovení agenturou Reuters však očekávají meziroční inflaci kolem 3,6 %. V srpnu přitom podle Eurostatu činila 3,2 %.
Varování přichází současně z několika velkých zemí. Harmonizovaná meziroční inflace ve Francii v září vzrostla na 3,4 %, v Itálii na 4,1 %, v Německu dosáhla 3,3 % a ve Španělsku 5 %. Ve všech případech jsou hodnoty nad dvouprocentním cílem Evropské centrální banky.
Zvlášť důležitý je vývoj v Německu. Energetická inflace tam v září zrychlila na 14,9 % ze srpnových 10,5 %, zatímco jádrová inflace bez energií a potravin zůstala třetí měsíc po sobě na 2,4 %. Současná vlna tak zatím vychází především z energetického šoku souvisejícího s konfliktem na Blízkém východě, nikoli z prudkého růstu cen ve všech částech ekonomiky.
Zde ale leží riziko. Pokud zůstanou ropa, zemní plyn a pohonné hmoty drahé delší dobu, začnou se zvýšené náklady postupně přelévat do dopravy, průmyslu, potravin a služeb. Energetická inflace by se tak mohla změnit v širší cenový problém a zasáhnout i jádrovou inflaci.
ECB nemá jednoduchou cestu
Evropská centrální banka (ECB) už 10. září zvýšila všechny tři hlavní úrokové sazby o čtvrt procentního bodu. Depozitní sazba vzrostla na 2,50 %, hlavní refinanční sazba na 2,65 % a sazba mezní zápůjční facility na 2,90 %. ECB svůj krok přímo spojila s inflačními tlaky vyvolanými konfliktem na Blízkém východě.
Její zářijová prognóza počítá s průměrnou inflací 3,0 % v roce 2026, 2,5 % v roce 2027 a 2,1 % v roce 2028. Současně předpokládá růst ekonomiky eurozóny pouze o 0,9 % letos. Centrální banka tak stojí před nepříjemnou kombinací vyšší inflace a slabého hospodářského růstu.
Příliš mírná měnová politika by mohla umožnit, aby se drahé energie postupně promítly do dalších cen a mezd. Další zvyšování sazeb však zdražuje podnikové úvěry, hypotéky i financování státních dluhů. To je zvlášť citlivé ve chvíli, kdy evropské vlády potřebují současně financovat obranu, energetickou infrastrukturu a další vysoké veřejné výdaje. Pro Evropu tak nejde pouze o cenu benzinu nebo plynu, ale o otázku, zda nový energetický šok znovu neomezí prostor pro hospodářskou politiku celého kontinentu.
Česko stojí mimo euro, ne mimo problém
Česká republika sice není členem eurozóny a její úrokové sazby určuje Česká národní banka, evropskému inflačnímu vývoji se však nevyhne. Česká meziroční inflace v srpnu vzrostla na 1,9 %, především kvůli pohonným hmotám, které byly meziročně dražší o 26,2 %. ČNB očekává, že v září inflace překročí 2 % a na začátku příštího roku může dočasně vystoupit nad 3 %.
Druhým kanálem je Německo, nejvýznamnější obchodní partner české ekonomiky. Dražší energie a vyšší evropské úrokové sazby mohou české firmy zasáhnout současně přes vlastní náklady i přes slabší zahraniční poptávku. Pro průmyslově orientovanou českou ekonomiku je proto další vývoj v Německu a celé eurozóně podstatnější než samotný fakt, že Česko nepoužívá euro.
Rozhodující nyní nebude, zda zářijová inflace eurozóny nakonec dosáhne přesně očekávaných 3,6 %. Podstatné bude, jak dlouho vydrží vysoké ceny energií a zda začnou pronikat do ostatních cen a mezd. Pokud se energetický šok ukáže jako dlouhodobý, Evropa se může znovu dostat do kombinace vyšší inflace, dražších peněz a slabého růstu. Tentokrát navíc v době vyššího zadlužení a rostoucích výdajových nároků států.
(Beneš, prvnizpravy.cz, repro: dailyshow)
Zdroje: 1. Reuters – Inflation jumps across euro zone, raising pressure on ECB to hike; 2. German inflation accelerates slightly more than expected in September; 3. Eurostat – Annual inflation up to 3.2% in the euro area; 4. ECB – Monetary policy decisions, 10 September 2026; 5. ECB – September 2026 macroeconomic projections; 6. ČNB – V srpnu inflaci opět zvýšily pohonné hmoty



 |


KOMENTÁŘ: Jan Campbell
Měla by být česká koruna zakotvena v Ústavě jako měna České republiky?
Kurzy
 |
0.00 |
 |
0.00 |
 |
0.00 |
 |
0.00 |
 |
0.00 |
Akcie
AVAST
 206 | COLT CZ GROUP SE
606 |
ČEZ
878 | ERSTE GROUP BANK A
 1254 |
KOFOLA CS
332 | KOMERČNÍ BANKA
814 |
MONETA MONEY BANK
115.4 | PHILIP MORRIS ČR A
16000 |
PHOTON ENERGY
33 | PILULKA LÉKÁRNY
154 |
VIG
774 | GEN DIGITAL
630 |
PRIMOCO UAV SE
890 | GEVORKYAN
256 |
Zprávy Kritický okamžik může nastat neočekávaně, řekl Putin Politika
 Velký krok do prázdna. Štefec se pustil do německé diplomacie Byznys
 Inflace se vrací do eurozóny. Energie znovu tlačí na ECB Regiony
 Pohádkové neděle v Městském domu kultury Karviná Sport
 Jílek převzal žezlo po Sáblíkové. Olymp ocenil nejlepší
Kritický okamžik může nastat neočekávaně, řekl Putin PolitikaVelký krok do prázdna. Štefec se pustil do německé diplomacie ByznysInflace se vrací do eurozóny. Energie znovu tlačí na ECB RegionyPohádkové neděle v Městském domu kultury Karviná SportJílek převzal žezlo po Sáblíkové. Olymp ocenil nejlepší