
Svátek má:
Šarlota|Zoe


Byznys
Velikost textu:


Zkrotit banky zákonem? Přes 52 tisíc hlasů přineslo jasnou odpověď
Banky vydělávají miliardy, hypotéky zdražují. Má zasáhnout stát? V anketě Prvních zpráv hlasovalo 52 742 čtenářů. Výsledek je výrazný a politici už bankám posílají ostrá varování.
Ilustrační foto
27.říjen 2026 - 06:03
České banky vydělávají desítky miliard korun, zatímco pro řadu domácností se vlastní bydlení mění ve stále vzdálenější sen. Hypoteční sazby rostou, ceny nemovitostí zůstávají vysoké a splátky úvěrů ukrajují z rodinných rozpočtů částky, které by ještě před několika lety působily nepředstavitelně. Měl by proto stát zasáhnout, zákonem zastropovat úroky hypoték a omezit marže bank? Na tuto otázku odpovídali čtenáři serveru Prvnízprávy.cz. Výsledek ukázal výraznou převahu zastánců regulace. A přichází v době, kdy ministryně financí Alena Schillerová veřejně varuje bankovní sektor, ekonomové připomínají evropské zkušenosti s regulací úvěrů a dostupnost vlastního bydlení zůstává jedním z nejpalčivějších problémů českých domácností.
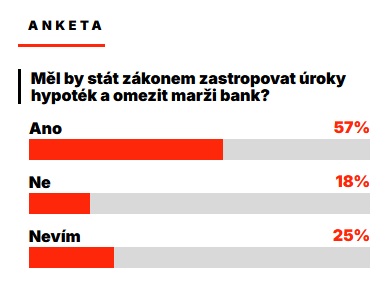
Čtenářská anketa Prvních zpráv probíhala od 21. do 25. října 2026 a během pěti kalendářních dnů se do ní zapojilo 52 742 čtenářů. Na otázku „Měl by stát zákonem zastropovat úroky hypoték a omezit marži bank?“ odpovědělo 57 procent hlasujících ano, 18 procent ne a zbývajících 25 procent zvolilo možnost nevím.
Rozdíl mezi zastánci a odpůrci regulace dosáhl 39 procentních bodů. Pro zákonné omezení úroků a bankovních marží tak hlasovalo více než třikrát tolik účastníků než proti němu. Výsledek je pozoruhodný také tím, že státní zásahy do finančního trhu tradičně rozdělují politiky i ekonomy. Zatímco jedni hájí volnou soutěž a varují před administrativním určováním cen, druzí považují dostupnost bydlení za natolik závažný problém, že požadují aktivnější roli státu. Čtvrtina účastníků ankety přitom zůstala nerozhodnutá.
Podle říjnového Swiss Life Hypoindexu dosáhla průměrná nabídková úroková sazba hypoték 5,79 procenta. Ještě v březnu přitom činila 4,89 procenta. Během sedmi měsíců tak vzrostla téměř o celý procentní bod, přestože základní úroková sazba České národní banky se od červnového zvýšení nezměnila. Pro domácnost, která si půjčí 3,5 milionu korun na 25 let, znamená takový rozdíl přibližně 1 850 korun měsíčně navíc. Za jediný rok jde o více než 22 tisíc korun, které musí rodina vydat pouze kvůli vyšším úrokům. U větších hypoték může být rozdíl ještě výraznější.
Skutečně sjednané hypotéky mají podle České bankovní asociace poněkud nižší průměrné sazby než ty, které banky uvádějí ve svých nabídkách. V září 2026 činila průměrná realizovaná sazba nových hypoték 5,10 procenta a průměrná výše úvěru dosáhla 4,67 milionu korun. Ilustrativní měsíční splátka takového úvěru se podle ČBA pohybovala kolem 26,5 tisíce korun. Ročně to představuje přibližně 318 tisíc korun, a to ještě před započtením energií, služeb, pojištění, oprav a dalších výdajů spojených s bydlením.
Navzdory rostoucím úrokům přitom hypoteční trh nezamrzl. Jen během září poskytly banky a stavební spořitelny nové hypotéky za 28 miliard korun a od začátku roku jejich objem dosáhl 301,4 miliardy korun. Úvěry se tedy poskytují dál, ovšem pro část domácností představují současné podmínky překážku, která pořízení vlastního bydlení výrazně komplikuje. Právě cena hypoték se proto stává stále citlivějším politickým tématem.
Schillerová bankám: Kdo napíná strunu, neměl by se divit
Do sporu o zdražování hypoték vstoupila také ministryně financí Alena Schillerová z hnutí ANO, která bankovnímu sektoru adresovala ostré veřejné varování.
„Banky dál zdražují hypotéky, přestože základní sazba České národní banky neroste. Kdo ale příliš napíná strunu, neměl by být překvapený, když praskne,“ uvedla ministryně na sociální síti X.
Současně naznačila, že by bylo škoda znovu otevírat debaty, které již vláda považovala za uzavřené. Konkrétní opatření však nepředstavila. Na dotazy Novinek následně uvedla, že ministerstvo financí vývoj na bankovním trhu pozorně sleduje a žádnou z možností předem nevylučuje. Její slova tak otevřela prostor pro spekulace, zda by vláda mohla vůči bankovnímu sektoru přistoupit k dalším opatřením, například znovu uvažovat o mimořádném zdanění.
Schillerová ovšem představila také konkrétnější návrh zaměřený na podporu mladých lidí. Chce zvýšit daňový odpočet úroků z hypoték pro osoby do 36 let až o 50 tisíc korun. Opatření by podle jejího záměru mohlo začít platit od roku 2027, přičemž jeho dopad by se projevil při následném daňovém vypořádání.
Jde o odlišný přístup než přímé zastropování úroků. Zatímco regulace by zasahovala do cenové politiky bank, vyšší daňový odpočet by podporoval domácnosti prostřednictvím daňového systému. Taková pomoc by navíc směřovala především k lidem, kteří již hypotéku splácejí nebo na ni dokážou dosáhnout. Pro domácnosti, jejichž příjmy na získání úvěru nestačí, by sama o sobě řešení nepřinesla.
Banky vydělaly téměř 127 miliard. Je to příliš?
Politickou debatu nepochybně ovlivňují také hospodářské výsledky českého bankovního sektoru. Podle údajů České národní banky vykázaly banky a spořitelny v České republice za rok 2025 souhrnný čistý zisk 126,8 miliardy korun. Oproti předchozímu roku si polepšily přibližně o 5,3 miliardy. Samotná šestice největších bank vydělala téměř 94 miliard korun. Česká spořitelna vykázala čistý zisk 27,8 miliardy, ČSOB 19,8 miliardy a Komerční banka 18,1 miliardy korun. Výrazný meziroční růst zaznamenala také Raiffeisenbank, jejíž zisk dosáhl přibližně 9,7 miliardy korun.
Čísla působí impozantně. Zvláště ve chvíli, kdy se mladé rodiny rozhodují, zda si vůbec mohou dovolit vlastní byt, a lidé s končící fixací hypotéky počítají, o kolik jim vzroste měsíční splátka. Vysoký zisk bankovního sektoru ovšem automaticky neznamená nepřiměřeně vysoké marže u hypoték. Banky vydělávají také na dalších úvěrech, platebních službách, investicích a jiných finančních operacích. Současně musí vytvářet kapitálové rezervy, nést úvěrová rizika a plnit regulatorní požadavky.
Ekonom Vít Hradil ze společnosti Investika v souvislosti s loňskými výsledky upozornil, že bankám prospívala příznivá ekonomická situace. Základní úroková sazba podle něj klesla dostatečně nízko, aby podporovala úvěrovou aktivitu, ale současně ponechávala prostor pro zdravé bankovní marže. Česká národní banka navíc připomíná, že ziskovost bank představuje důležitou součást jejich schopnosti odolávat ekonomickým otřesům. Silný a kapitálově vybavený bankovní sektor je z hlediska finanční stability výhodou.
Z pohledu domácností však zůstává podstatná jiná otázka. Pokud bankovní sektor vykazuje vysoké zisky a současně se vlastní bydlení stává pro část obyvatel stále obtížněji dostupným, má stát pouze přihlížet, nebo hledat způsob, jak podpořit dostupnost hypotečního financování? Výsledek ankety Prvních zpráv ukazuje, že mezi jejími účastníky výrazně převažuje požadavek na aktivnější roli státu.
Kovanda: Regulace hypoték není v Evropě žádné tabu
Do diskuse o možném státním zásahu vstoupil také ekonom a hlavní analytik Trinity Bank Lukáš Kovanda. Ten upozornil, že regulace úrokových sazeb nebo marží bank není v Evropské unii ničím neznámým.
„Vláda může bankám zákonem stanovit maximální úrokové sazby hypoték, omezit jejich marže nebo část úroků dotovat ze státního rozpočtu,“ uvedl Kovanda ve svém komentáři z 18. října 2026.
Podle něj existují konkrétní evropské příklady, které ukazují, že stát může cenu hypotečních úvěrů regulovat. Zároveň však upozorňuje, že samotné zavedení stropu ještě automaticky nezaručuje levnější hypotéky. Rozhodující je především způsob jeho nastavení.
Jedním z nejzajímavějších příkladů je Francie. Tamní centrální banka pravidelně stanovuje maximální přípustné náklady na úvěry. Limit vychází z průměrných sazeb skutečně poskytnutých úvěrů v předchozím období, navýšených o jednu třetinu. Od října 2026 činí ve Francii maximální efektivní sazba u hypoték s pevnou sazbou a splatností nejméně dvacet let 5,40 procenta. U úvěrů se splatností od deseti do méně než dvaceti let je strop 4,68 procenta.
Francouzský systém přitom neomezuje pouze samotný nominální úrok. Do výpočtu zahrnuje také některé poplatky a náklady na povinné pojištění. Jde tedy o regulaci celkových nákladů úvěru, nikoliv o jednoduché administrativní stanovení jedné úrokové sazby pro všechny klienty.
Podobný princip zákonných limitů používá také Chorvatsko. U hypoték s variabilní sazbou se maximální úrok odvozuje od průměrných sazeb příslušného úvěrového portfolia. Nová legislativa, která má vstoupit v účinnost v listopadu 2026, tento princip zachovává. Francie i Chorvatsko přitom používají euro. Regulace hypoték tedy není otázkou toho, zda má země vlastní měnu, ale především politického rozhodnutí a konkrétní podoby pravidel.
Kovanda současně připomíná, že ani francouzský, ani chorvatský model nelze považovat za automatický recept na levné bydlení. Pokud je stanovený strop vyšší než běžné tržní sazby, jeho praktický dopad může být omezený. Pokud je naopak příliš nízký, mohou banky omezit poskytování úvěrů. Česká republika by podle něj teoreticky mohla regulovat také bankovní marže, například navázáním maximální hypoteční sazby na příslušnou tržní sazbu zvýšenou o zákonem stanovenou přirážku.
Zamrazilová vysvětluje, proč hypotéky zdražují i bez zásahu ČNB
Zatímco ministryně financí Alena Schillerová kritizuje banky za růst hypotečních sazeb, představitelé České národní banky upozorňují na širší ekonomické souvislosti.
Viceguvernérka ČNB Eva Zamrazilová v zářijovém rozhovoru pro Českou televizi vysvětlovala, že bankovní rada považuje současné nastavení základních úrokových sazeb za odpovídající ekonomické situaci. Současně upozornila na rostoucí inflační rizika, zejména v oblasti služeb.
„Jednoznačně jsme se shodli na tom, že v současné době není potřeba přistupovat ke zvýšení úrokových sazeb, že jejich nastavení je adekvátní,“ uvedla Zamrazilová.
Podle viceguvernérky jsou dražší hypotéky spojeny také s růstem dlouhodobých tržních úroků, které ovlivňuje mimo jiné geopolitická nejistota. Banky totiž při poskytování dlouhodobých úvěrů nevycházejí pouze ze základní sazby ČNB, ale také z ceny peněz na finančních trzích a očekávání jejich budoucího vývoje. Skutečnost, že centrální banka nezvyšuje svou základní sazbu, proto ještě neznamená, že bankám nemohou růst náklady na financování hypoték.
Česká bankovní asociace v říjnovém Hypomonitoru navíc upozornila, že rozdíl mezi realizovanými hypotečními sazbami a příslušnými tržními sazbami se dále zúžil. Podle jejího vyjádření cena tříletých peněz na trhu od února vzrostla téměř o 1,4 procentního bodu, zatímco hypoteční sazby přibližně o jeden procentní bod. Růst cen hypoték tedy nelze jednoduše vysvětlit pouze snahou bank navyšovat své marže.
Pohled centrální banky představuje důležitou protiváhu politickým požadavkům na rychlé zlevnění úvěrů. Hypoteční sazby jsou výsledkem celé řady ekonomických faktorů a jejich administrativní omezení může mít také nezamýšlené důsledky.
Levnější hypotéka nemusí znamenat levnější bydlení
Co by se skutečně stalo, kdyby stát zákonem stanovil maximální úrokovou sazbu hypoték? Zastánci regulace mohou argumentovat, že nižší úroky by domácnostem ulevily, snížily měsíční splátky a umožnily většímu počtu lidí pořídit si vlastní bydlení. Zvláště u dlouhodobých úvěrů může rozdíl jediného procentního bodu znamenat během splácení statisíce korun.
Existuje však také opačný scénář. Pokud by zákonný strop bankám neumožňoval dostatečně pokrýt náklady financování a úvěrová rizika, mohly by začít přísněji posuzovat žadatele. Část domácností by pak na hypotéku vůbec nedosáhla. Regulace zamýšlená jako pomoc kupujícím by tak mohla některým z nich cestu k vlastnímu bydlení naopak zkomplikovat.
Dalším problémem je samotná nabídka nemovitostí. Levnější úvěry by mohly zvýšit poptávku po bytech a domech. Pokud by zároveň nevzrostl počet dostupných nemovitostí, silnější zájem kupujících by mohl tlačit jejich ceny ještě výše. Část úspory na hypotečních úrocích by se tak postupně promítla do vyšších kupních cen a z levnějšího financování by nakonec nemuseli těžit pouze kupující, ale také prodávající.
Dostupnost bydlení proto nelze řešit pouze prostřednictvím úrokových sazeb. Důležitou roli hraje také rychlost výstavby, dostupnost stavebních pozemků, povolovací procesy a celková nabídka nových bytů. Debata o bankovních maržích má své místo, případná regulace by však musela být nastavena tak, aby domácnostem skutečně pomáhala a nevytvářela další překážky na cestě k vlastnímu bydlení.
Přes 52 tisíc hlasů. Výsledek je pro politiky nepřehlédnutelný
Během pouhých pěti kalendářních dnů se do ankety Prvních zpráv zapojilo 52 742 čtenářů. Z nich 57 procent podpořilo zákonné zastropování hypotečních úroků a omezení bankovních marží. Proti hlasovalo 18 procent a zbývajících 25 procent uvedlo, že neví. Rozdíl 39 procentních bodů mezi oběma vyhraněnými tábory představuje výraznou převahu zastánců regulace.
Je přitom nutné připomenout, že jde o dobrovolnou internetovou anketu, nikoliv reprezentativní sociologický průzkum. Její výsledky proto nelze automaticky vztahovat na celou českou společnost. Vypovídají především o názorech čtenářů, kteří se rozhodli hlasování zúčastnit.
Politicky je však téma nepochybně významné. Ministryně financí Alena Schillerová veřejně kritizuje zdražování hypoték a nevylučuje další kroky vůči bankovnímu sektoru. Ekonom Lukáš Kovanda připomíná, že zákonná regulace úvěrových nákladů existuje také v jiných evropských zemích. Česká národní banka naopak upozorňuje, že růst hypotečních sazeb má širší ekonomické příčiny a nelze jej automaticky přičítat bankovním maržím.
Na jedné straně tak stojí hospodářské výsledky bank, které za loňský rok vykázaly čistý zisk téměř 127 miliard korun. Na druhé straně domácnosti, pro které se úrokové sazby blížící šesti procentům stávají významnou překážkou při pořizování vlastního bydlení. Mezi nimi politici, kteří musí rozhodnout, zda je vhodnější podpořit kupující daňovými úlevami, usnadnit výstavbu, nebo přímo zasáhnout do pravidel hypotečního trhu.
Evropské zkušenosti ukazují, že zákonné omezení úvěrových nákladů je možné. Neprokazují však, že každý takový zásah automaticky přinese levnější bydlení. Příliš přísná regulace může dostupnost úvěrů zhoršit, příliš mírná nemusí změnit téměř nic.
Anketa Prvních zpráv ukázala, že mezi více než 52 tisíci hlasujícími výrazně převážil požadavek, aby stát do cen hypoték a bankovních marží zasáhl. Zda politici najdou řešení, které domácnostem skutečně pomůže, zůstává otevřené. Banky mezitím počítají miliardové zisky, ekonomové upozorňují na rizika regulace a lidé s hypotékami řeší mnohem prostší otázku: kolik jim po zaplacení měsíční splátky zbude na život.
(Fojtík, prvnizpravy.cz, repro: čnb)


 |
 |


Kurzy
 |
0.00 |
 |
0.00 |
 |
0.00 |
 |
0.00 |
 |
0.00 |
Akcie
AVAST
 206 | COLT CZ GROUP SE
606 |
ČEZ
878 | ERSTE GROUP BANK A
 1254 |
KOFOLA CS
332 | KOMERČNÍ BANKA
814 |
MONETA MONEY BANK
115.4 | PHILIP MORRIS ČR A
16000 |
PHOTON ENERGY
33 | PILULKA LÉKÁRNY
154 |
VIG
774 | GEN DIGITAL
630 |
PRIMOCO UAV SE
890 | GEVORKYAN
256 |
Zprávy Británie a Francie poprvé spojily síly při jaderném cvičení Politika
 Babiš neustoupí. Dobrovolné poplatky přinášejí další otazníky Byznys
 Zkrotit banky zákonem? Přes 52 tisíc hlasů přineslo jasnou odpověď Regiony
 Bacílek Škodílek v Nemocnici AGEL Český Těšín Sport
 České střelecké žně na akademickém MS! Zrůstová má zlato, Přívratský stříbro
Británie a Francie poprvé spojily síly při jaderném cvičení PolitikaBabiš neustoupí. Dobrovolné poplatky přinášejí další otazníky ByznysZkrotit banky zákonem? Přes 52 tisíc hlasů přineslo jasnou odpověď RegionyBacílek Škodílek v Nemocnici AGEL Český Těšín SportČeské střelecké žně na akademickém MS! Zrůstová má zlato, Přívratský stříbro